Domain borrowings.de kaufen?
Wir ziehen mit dem Projekt
borrowings.de um.
Sind Sie am Kauf der Domain
borrowings.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain borrowings.de kaufen?
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
Was bedeutet Zinsbindung und welche Auswirkungen hat sie auf die Finanzierung von Krediten und Darlehen?
Die Zinsbindung ist die Dauer, für die der Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
Ähnliche Suchbegriffe für Stärken
Top-Angebote
Produkte zum Begriff Stärken:
-
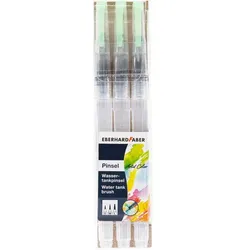
Wassertankpinsel, 3 Stück, verschiedene StärkenWassertankpinsel, zum Gestalten von Aquarell-Effekten, in den Größen S, M und L, Länge: 18 cm, Inhalt: 3 Stück.Die Pinsel werden aufgeschraubt und mit Wasser befüllt. Beim Malen wird dann je nach Druck mehr oder weniger Wasser unter die zu vermalende Farbe gemischt und im Handumdrehen entstehen wunderschöne Aquarell-Effekte.Ideal für alle wasservermalbaren Farben und StifteSynthetische PinselspitzeWassertank mit 7,5 ml Fassungsvermögen8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
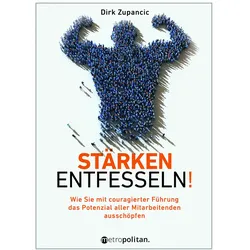
Stärken entfessseln!, Fachbücher von Dirk ZupancicExzellent führen mit Courage. Dirk Zupancic setzt einen Kontrapunkt zur aktuellen Führungs- und Leadership-Diskussion und legt ein neues zukunftsgestaltendes Konzept vor. Im Mittelpunkt steht die couragierte Führungspersönlichkeit, die sich (zu)traut, mit Mut, Haltung und Stil zu führen und die Stärken aller Mitarbeitenden zu entfesseln. Ein Grundfehler aktueller Führungs- und Leadershipkonzepte ist, primär auf die kreativen und engagierten Mitarbeitenden abzuheben. Diese High Potentials finden sich vielleicht im Silicon Valley, doch in vielen Unternehmen sieht die Realität anders aus: wenige High Performer, viele Middle Performer – und auch ein paar Low Performer, die ohne emotionale Bindung Dienst nach Vorschrift schieben oder ihre Arbeit als ein notwendiges Übel ansehen. Diese Mitarbeitenden bleiben in vielen Führungskonzepten aussen vor. So wird wertvolles Potenzial verantwortungslos verschleudert. Dirk Zupancic ist der Meinung: Eine Führungspersönlichkeit muss High Performer ebenso abholen wie durchschnittliche Mitarbeitende, und sie muss Wege für den Umgang mit den Low Performern finden. Die Kernkompetenz dabei ist Courage, mit der sie strittige, unangenehme und unbequeme Themen sowie herausfordernde Führungssituationen mutig und entschlossen anpackt und löst. So gelingt es ihr nicht nur, die Potenziale aller Mitarbeitenden auszuschöpfen. Zudem ist sie in der Lage, Konflikte mutig zu lösen, Kritik konstruktiv zu äussern, unbequeme Entscheidungen rechtzeitig zu treffen, sich bei Widerständen konsequent durchzusetzen und komplexe Veränderungsprozesse verantwortungsvoll zu gestalten. Der Autor von "Stärken entfesseln!" verdeutlicht: Zur couragierten Führungspersönlichkeit werden Sie durch die praktische Erfahrung. Das nötige Rüstzeug dazu erhalten Sie in diesem Buch: das Wissen, die Instrumente und umsetzungsorientierte Beispiele.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
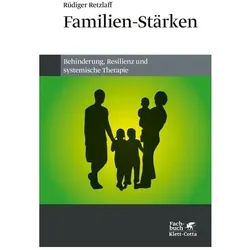
Familien-Stärken, Fachbücher von Rüdiger RetzlaffWelche Stärken zeichnen Familien behinderter Kinder aus, denen es gelingt, "trotz alledem" ein erfülltes Leben zu führen? Und wie können Beratung und Therapie diese Stärken fördern? Rüdiger Retzlaff untersucht, wie Akzeptanz und Resilienz entstehen und gibt detaillierte Anleitungen für die ressourcenorientierte Arbeit. Das Leben mit einem behinderten Kind ist für Eltern eine grosse Herausforderung - doch viele Familien kommen mit ihrer Lebenssituation bemerkenswert gut zurecht. Ausgehend von Konzepten der systemischen Therapie, der Familien- und Kohärenzforschung und Interviews mit Familien vermittelt Retzlaff ein Verständnis davon, welche Familienmuster und Einstellungen dazu beitragen, dass Akzeptanz und Resilienz gefördert werden.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Zinsbindung und wie wirkt sie sich auf die Finanzierung von Darlehen aus?
Eine Zinsbindung ist eine Vereinbarung zwischen Kreditnehmer und Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz eines Darlehens konstant bleibt. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **

Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Top-Angebote
Produkte zum Begriff Stärken:
-
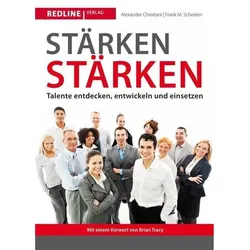
Stärken stärken, Fachbücher von Frank M. Scheelen, Alexander ChristianiDas Buch "Stärken stärken" von den Experten Alexander Christiani und Frank M. Scheelen bietet einen innovativen Ansatz zur persönlichen und beruflichen Entwicklung. Es ermutigt Leser*innen, sich auf ihre individuellen Stärken zu konzentrieren, anstatt sich mit Schwächen auseinanderzusetzen. Durch die Identifikation und Förderung eigener Talente können Leser*innen nicht nur einen erfüllenden Job finden, sondern auch ihre Karriere aktiv gestalten. Das Handbuch ist eine wertvolle Ressource für Führungskräfte, die lernen möchten, wie sie die Stärken ihrer Teammitglieder erkennen und nutzen können, um ein effektives und harmonisches Arbeitsumfeld zu schaffen. Die aktualisierte und überarbeitete Auflage bietet einen klaren Masterplan für ein stärkenzentriertes Leben und unterstützt dabei, das volle Potenzial auszuschöpfen. Es ist ein unverzichtbares Werkzeug für alle, die ihre berufliche Zufriedenheit und den Erfolg im Team steigern möchten.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wassertankpinsel, 3 Stück, verschiedene StärkenWassertankpinsel, zum Gestalten von Aquarell-Effekten, in den Größen S, M und L, Länge: 18 cm, Inhalt: 3 Stück.Die Pinsel werden aufgeschraubt und mit Wasser befüllt. Beim Malen wird dann je nach Druck mehr oder weniger Wasser unter die zu vermalende Farbe gemischt und im Handumdrehen entstehen wunderschöne Aquarell-Effekte.Ideal für alle wasservermalbaren Farben und StifteSynthetische PinselspitzeWassertank mit 7,5 ml Fassungsvermögen8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Stärken entfessseln!, Fachbücher von Dirk ZupancicExzellent führen mit Courage. Dirk Zupancic setzt einen Kontrapunkt zur aktuellen Führungs- und Leadership-Diskussion und legt ein neues zukunftsgestaltendes Konzept vor. Im Mittelpunkt steht die couragierte Führungspersönlichkeit, die sich (zu)traut, mit Mut, Haltung und Stil zu führen und die Stärken aller Mitarbeitenden zu entfesseln. Ein Grundfehler aktueller Führungs- und Leadershipkonzepte ist, primär auf die kreativen und engagierten Mitarbeitenden abzuheben. Diese High Potentials finden sich vielleicht im Silicon Valley, doch in vielen Unternehmen sieht die Realität anders aus: wenige High Performer, viele Middle Performer – und auch ein paar Low Performer, die ohne emotionale Bindung Dienst nach Vorschrift schieben oder ihre Arbeit als ein notwendiges Übel ansehen. Diese Mitarbeitenden bleiben in vielen Führungskonzepten aussen vor. So wird wertvolles Potenzial verantwortungslos verschleudert. Dirk Zupancic ist der Meinung: Eine Führungspersönlichkeit muss High Performer ebenso abholen wie durchschnittliche Mitarbeitende, und sie muss Wege für den Umgang mit den Low Performern finden. Die Kernkompetenz dabei ist Courage, mit der sie strittige, unangenehme und unbequeme Themen sowie herausfordernde Führungssituationen mutig und entschlossen anpackt und löst. So gelingt es ihr nicht nur, die Potenziale aller Mitarbeitenden auszuschöpfen. Zudem ist sie in der Lage, Konflikte mutig zu lösen, Kritik konstruktiv zu äussern, unbequeme Entscheidungen rechtzeitig zu treffen, sich bei Widerständen konsequent durchzusetzen und komplexe Veränderungsprozesse verantwortungsvoll zu gestalten. Der Autor von "Stärken entfesseln!" verdeutlicht: Zur couragierten Führungspersönlichkeit werden Sie durch die praktische Erfahrung. Das nötige Rüstzeug dazu erhalten Sie in diesem Buch: das Wissen, die Instrumente und umsetzungsorientierte Beispiele.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Was bedeutet Zinsbindung und welche Auswirkungen hat sie auf die Finanzierung von Krediten und Darlehen?
Die Zinsbindung ist die Dauer, für die der Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
-
Was ist eine Zinsbindung und wie wirkt sie sich auf die Finanzierung von Darlehen aus?
Eine Zinsbindung ist eine Vereinbarung zwischen Kreditnehmer und Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz eines Darlehens konstant bleibt. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ähnliche Suchbegriffe für Stärken
-
Familien-Stärken, Fachbücher von Rüdiger RetzlaffWelche Stärken zeichnen Familien behinderter Kinder aus, denen es gelingt, "trotz alledem" ein erfülltes Leben zu führen? Und wie können Beratung und Therapie diese Stärken fördern? Rüdiger Retzlaff untersucht, wie Akzeptanz und Resilienz entstehen und gibt detaillierte Anleitungen für die ressourcenorientierte Arbeit. Das Leben mit einem behinderten Kind ist für Eltern eine grosse Herausforderung - doch viele Familien kommen mit ihrer Lebenssituation bemerkenswert gut zurecht. Ausgehend von Konzepten der systemischen Therapie, der Familien- und Kohärenzforschung und Interviews mit Familien vermittelt Retzlaff ein Verständnis davon, welche Familienmuster und Einstellungen dazu beitragen, dass Akzeptanz und Resilienz gefördert werden.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinderstärken - Kinder stärkenKinderstärken - Kinder stärken , Erziehung und Bildung ressourcenorientiert gestalten , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20150722, Produktform: Kartoniert, Titel der Reihe: KinderStärken##, Redaktion: Büker, Petra, Seitenzahl/Blattzahl: 178, Abbildungen: 10 Abbildungen, Keyword: Elementarpädagogik; Frühe Bildung; Ressourcenorientierte Frühpädagogik, Fachschema: Frühpädagogik~Pädagogik / Frühpädagogik~Kindergarten~Pädagogik / Kindergarten, Vorschulalter~Pädagogik / Schule, Fachkategorie: Grundschule und Sekundarstufe I~Frühkindliche Pflege & Bildung, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, Länge: 139, Breite: 202, Höhe: 11, Gewicht: 238, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132001829,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.